


跨境电商,真的变了!
以前,一个爆款就能撑起一门生意,选对品、抓住流量、压住价格,订单自己就来了。
但现在,流量越来越贵,低价也卷不动了,光靠一个平台根本活不下去。
税务查得严,关税说变就变,库存一不小心就砸手里,越来越多卖家开始把目光放到多平台、多市场、多品类和品牌化上。
别再幻想靠找到爆款就能躺赚了。接下来这几个变化,正在悄悄重塑跨境卖家的命运。
跨境行业十几年 从卖货到品牌,万亿市场才刚开始
跨境电商这门生意,其实已经走了十多年。回头看,会发现这个行业变化其实非常明显。
1.十多年跨境电商,经历了什么变化
最早的跨境电商,主要还是B2B。
20世纪90年代末到21世纪初,阿里国际站、中国制造网等平台兴起,核心就是帮助中国工厂找到海外采购商。 随着互联网、跨境支付、跨境物流不断完善,行业逐步从B2B转向B2C。从最初的白牌出海、平台卖货,慢慢走向品牌出海、产品驱动。 亚马逊、eBay、速卖通等平台,让中国卖家可以直接触达海外消费者。 再往后,就是大家熟悉的高速增长期。
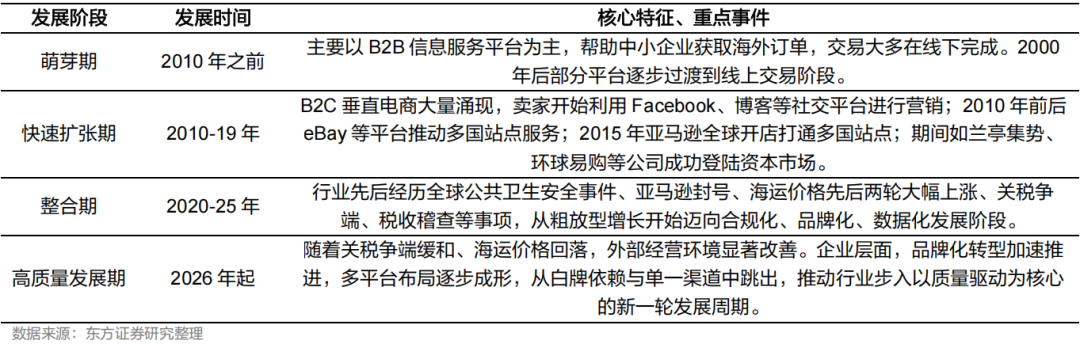
而迈入2026年,跨境行业开启新阶段。品牌化加速,多平台布局逐渐成形,卖家开始摆脱对单一平台、白牌模式的依赖。 这也是今天很多卖家明显感受到的变化。
2.市场仍在增长,但竞争门槛已改变
从全球市场来看,跨境电商依然保持增长。 ECDB数据显示,2024年全球跨境电商收入突破1万亿美元,预计2026年超过1.2万亿美元,复合增速约10%。 国内跨境电商出口市场同样保持增长。 据海关总署,2025年我国跨境电商进出口约2.84万亿元,其中出口约2.27万亿元,同比增长5.4%。 从渗透率来看,跨境出口电商占货物贸易出口的比例约为8.41%,而全球电商整体渗透率约20%。
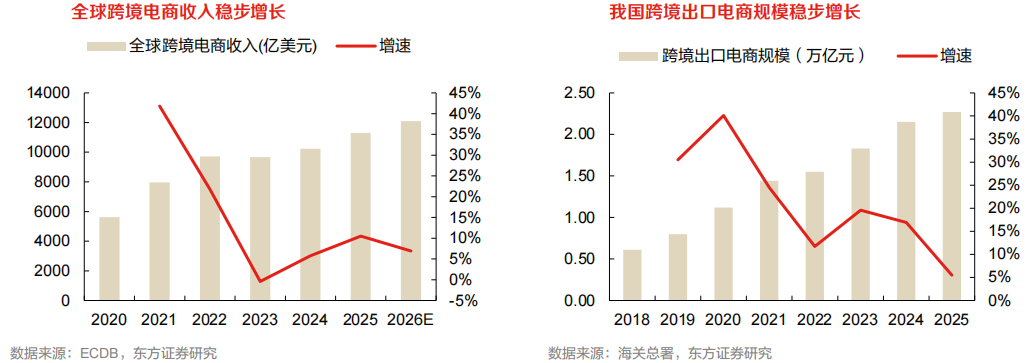
也就是说,跨境电商仍有较大的发展空间,机会并没有消失。
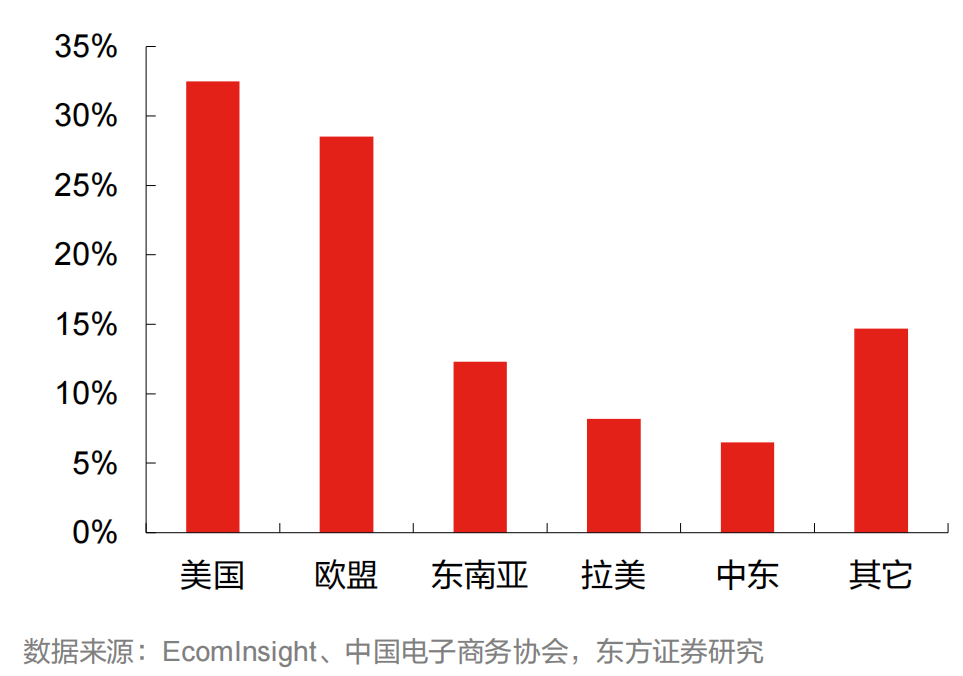
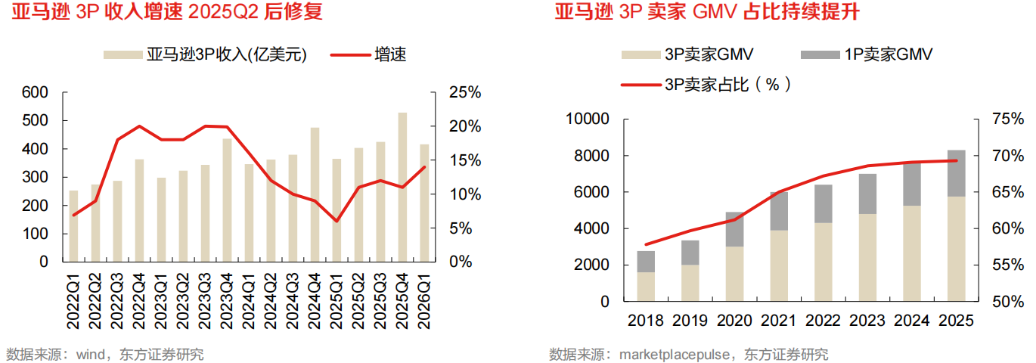
品类上:服饰鞋包配饰仍是主要赛道 据海关总署,2025年跨境出口消费品占比高达97.3%,其中: 亚马逊平台的热销品类集中在服饰鞋履珠宝、家居厨房、美容个护、电子产品,四大品类合计占比接近44%。 市场上:美国依旧是最大目的地 我国跨境出口目的地排序:美国>俄罗斯>德国>中国香港>英国。 美国占比32.5%,欧盟25.8%,东南亚12.3%。欧美依旧是基本盘,东南亚等新兴市场权重正在抬升。 平台格局:亚马逊第三方卖家流量回暖 亚马逊3P第三方卖家GMV占比持续走高,已经从2018年的1600亿美元增长到2025年的5750亿美元,占比已经提升至69.3%。 2025年一季度之后,亚马逊3P收入增速也逐步修复,2026Q2回升到16%,说明平台流量正在向第三方卖家回归,对国内卖家是利好。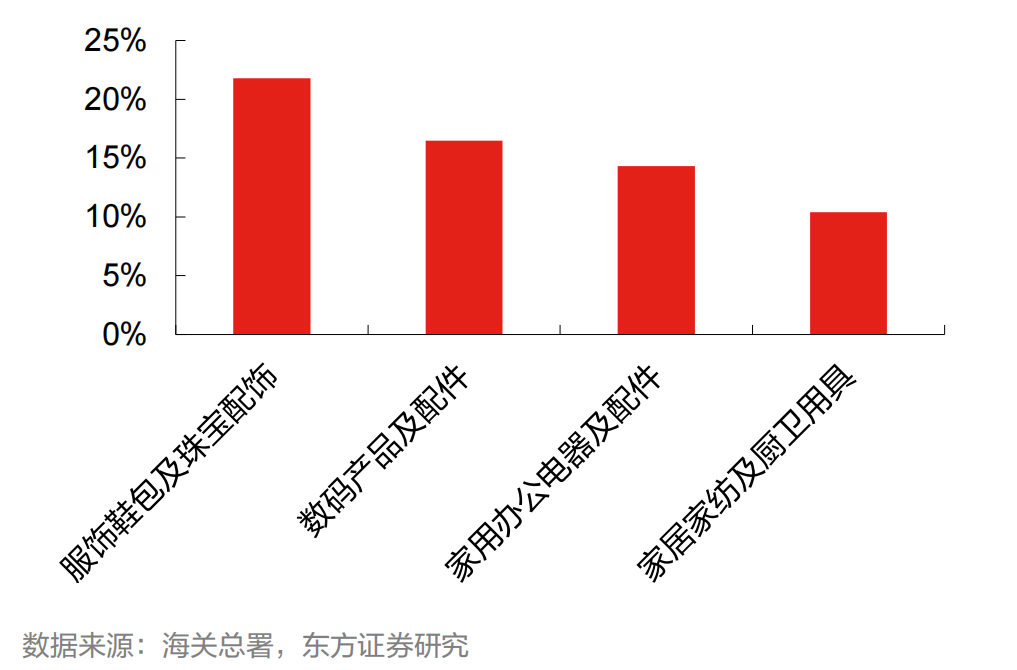
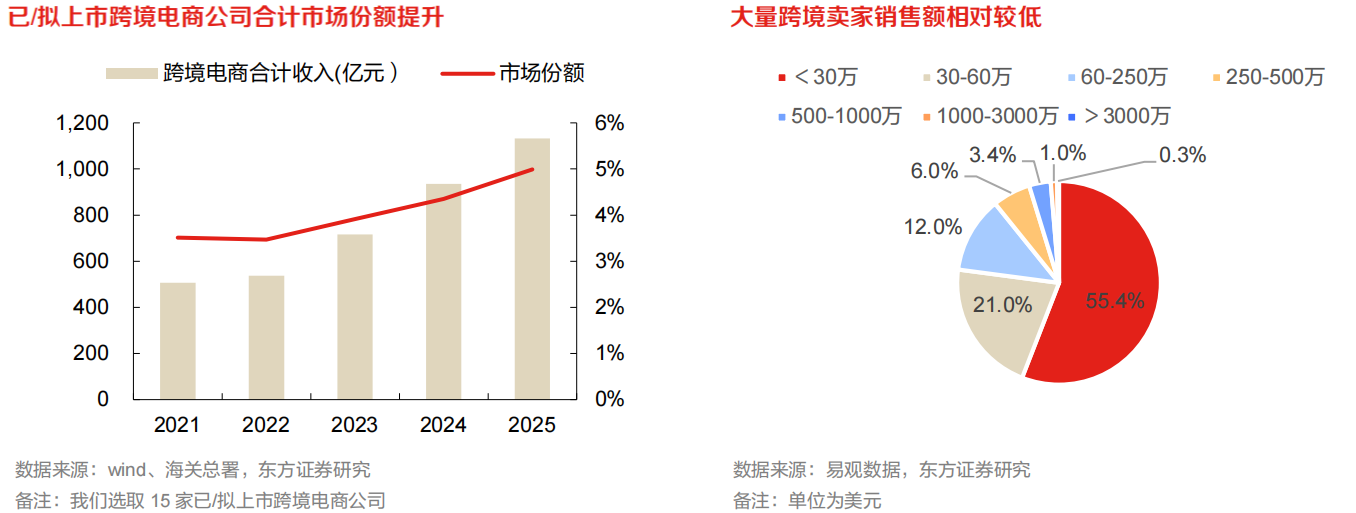
但机会之下分化加剧。 55.4%的卖家年销售额低于30万美元,也就是说,市场很大,但真正能够持续做大的卖家依然是少数。
行业早已不再单纯比拼流量、低价。供应链、品牌、数字化、合规能力缺一不可,缺少核心竞争力的中小卖家,后续生存压力会持续加大。
四重变化驱动行业反转 进入新一轮景气周期
1.税务监管,从抽查走向穿透
以前税务监管靠人工抽查,效率低、覆盖有限。现在不一样了。 金税四期上线,平台数据直连税务机关。2025年10月起,亚马逊按季度向中国税务机关报送卖家身份、交易数量、收入、佣金和服务费等信息。 简单理解:以前更多靠卖家自己申报,现在平台数据、交易数据等信息逐渐可以进行交叉比对。 监管方式正在从事后抽查向更加精准的数据比对转变。意味着过去部分卖家靠低报、漏报税收,在海外打低价战。这条路走不通了。
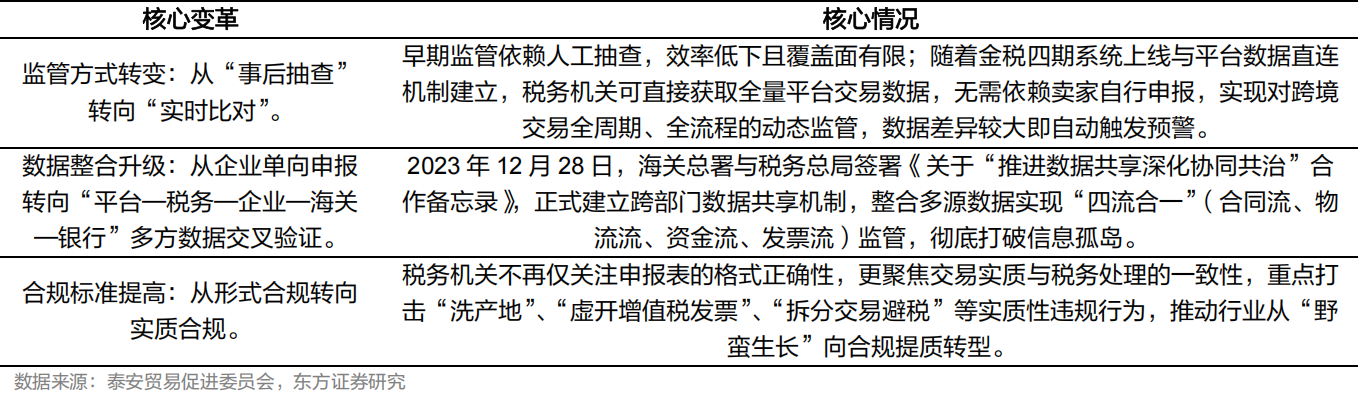
行业合规化大幕拉开,格局会向头部合规企业、有品牌资产的企业集中。
2.关税显著降低,退税带来利润修复
过去几年,关税影响的可不只是售价。从企业经营来看,关税还会影响库存、盈利能力、经营现金流和货币资金。 而到了这两年,相关关税环境出现了一些变化。 美国对华关税2025年2-4月连续上调,税负压力拉满;2025年5月之后逐步下调;2026年二、三季度同比显著降低,同时相关退税工作也在持续推进。
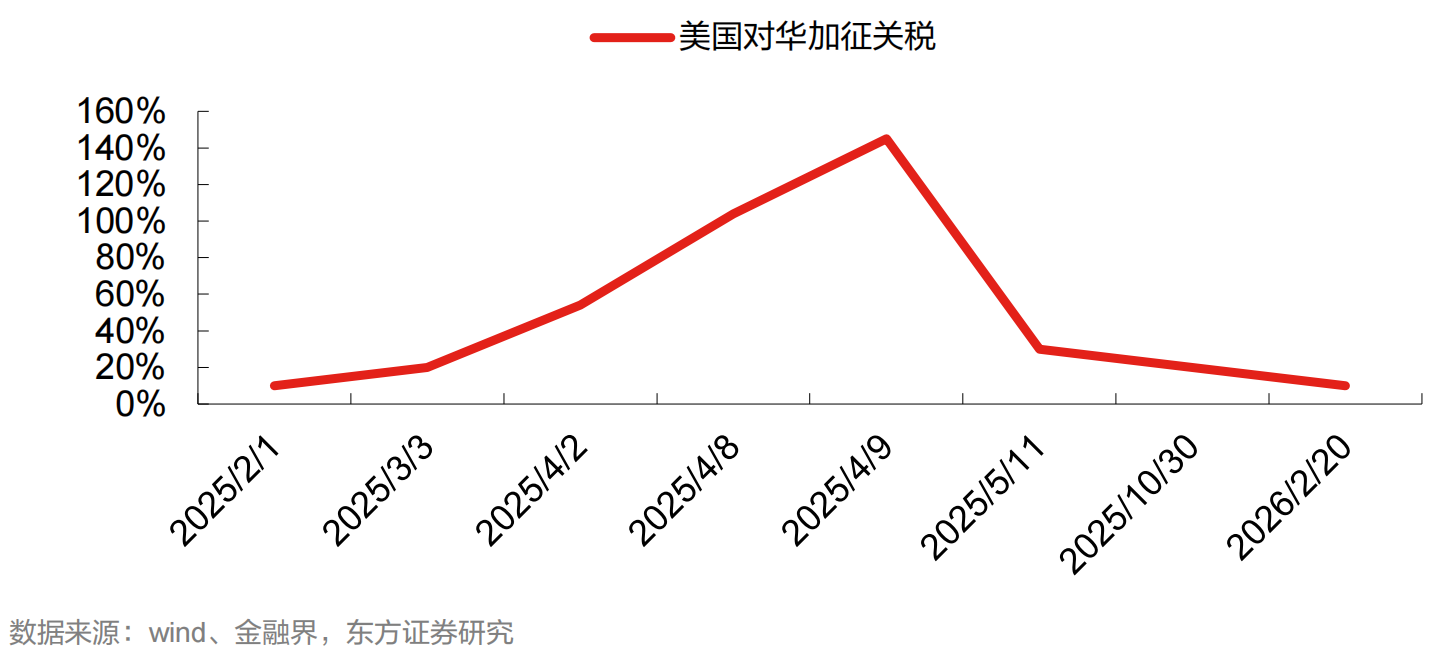
当然,关税政策仍存在变化和不确定性。 但从行业经营角度看,关税扰动同比下降以及退税推进,为部分跨境企业的利润修复提供了条件。
3.库存周期走完,利润端迎来拐点
跨境电商还有一个特别容易被忽视的问题:库存。 货卖不出去,最直接的后果不是少赚一点,而是资金被压在仓库里。 从2020年至今,跨境电商经历了两轮比较明显的库存周期。
第一轮:2020年累库,2021到2022年去库。 第二轮:2023年累库,2024到2025年去库。本轮去化速度明显快于上一轮,部分企业甚至已经出现库存和盈利拐点。
所以现在卖家越来越需要重视一件事:不是SKU越多越好,而是库存周转和单品经营效率越来越重要。
4.IPO密集,品牌化趋势更明显
近期越来越多跨境企业开始走向资本市场。港交所、北交所、深交所迎来一批跨境电商IPO或拟IPO企业,代表性事件为Shein拟登陆港交所。 拿SHEIN来看,营收一直在涨,开放第三方商城后毛利率到70.4%。账面净利受优先股扰动,调整后能看出主业韧性很强。
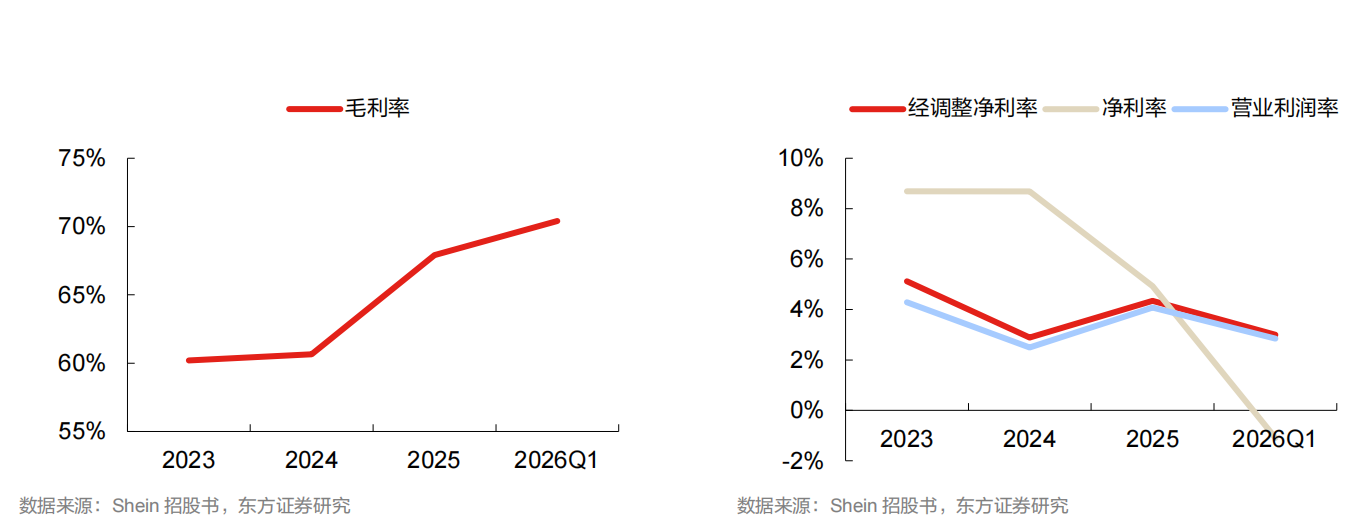
可以看出,单纯靠铺货做大的模式越来越难,品牌、研发、供应链和长期经营能力越来越重要。 这并不是说所有卖家都必须去做品牌。 而是说,当行业越来越成熟,能够留下来的企业,需要逐渐建立自己的长期能力。
跨境细分赛道 龙头崛起各有千秋
如果说前面的变化更多发生在外部环境,那么接下来这个变化,直接关系到卖家的经营方式。
1.渠道:从亚马逊渠道迈向多平台
对于很多卖家来说,亚马逊依然是核心渠道。但越来越多企业正在做同一件事情,降低对单一平台的依赖。
比如2025年赛维时代亚马逊占比超80%,但与此同时,企业也在持续发展线下、独立站以及其他第三方平台。
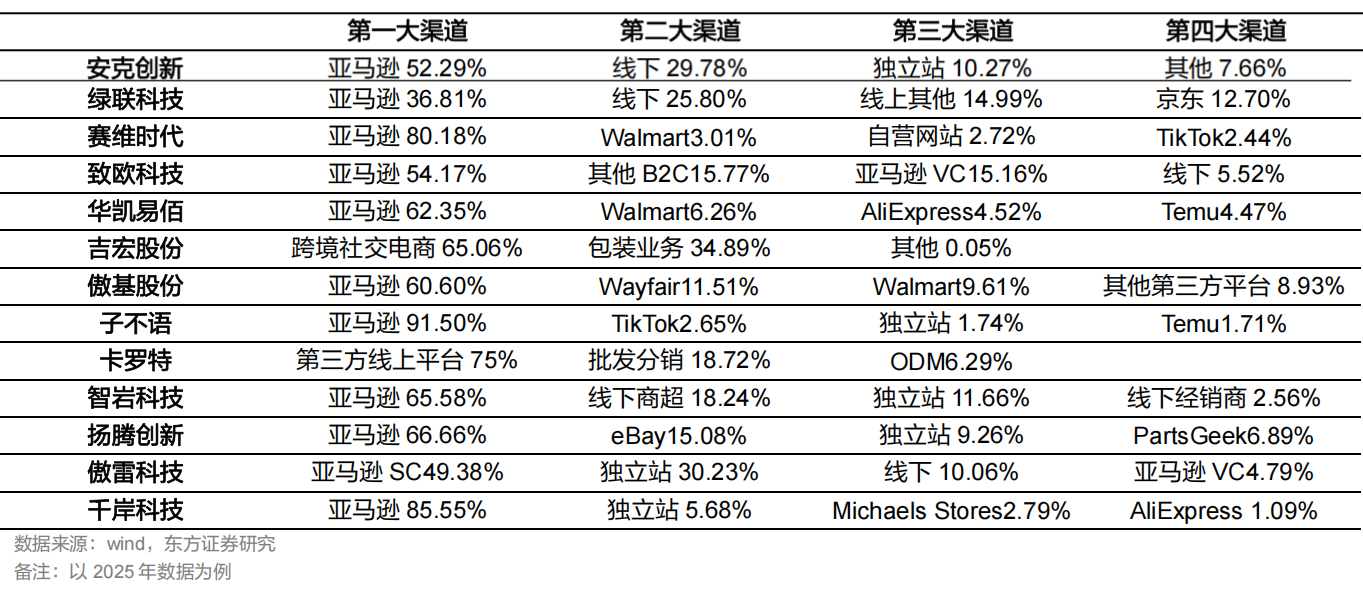
所以未来的渠道逻辑,不一定是放弃亚马逊,更可能是:亚马逊负责规模,独立站负责品牌沉淀,线下和其他平台负责拓展新的消费人群。 对于卖家来说,核心不是平台越多越好,而是逐渐形成自己的多渠道经营能力。 不同渠道承担不同角色。
2.区域:从深耕欧美到多区域布局
北美、欧洲仍是绝大多数跨境电商企业的收入基本盘,但越来越多企业开始往其他区域扩张。
比如安克创新2025年北美占比46.3%,欧洲26.71%,日本13%,中东3.9%。
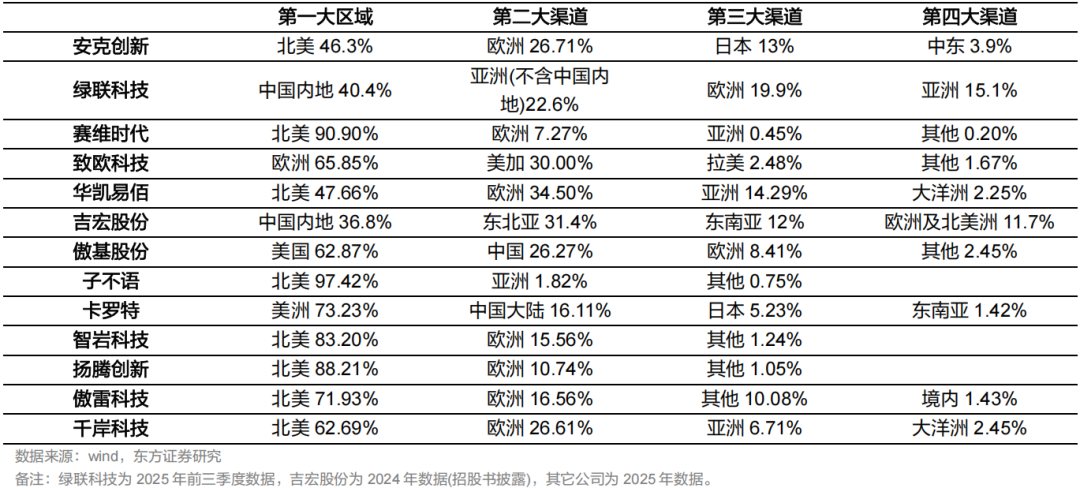
这背后的变化很清楚,卖家不再只盯着一个国家,而是在寻找新的区域增长空间。 但多区域并不是简单地“多开几个店”,不同市场在消费者习惯、平台规则、物流、支付等方面都存在差异。 所以真正考验的是企业的跨区域运营能力。
3.品类:核心品类要守,新品类也要试
品类竞争,同样正在发生变化。
品牌型企业普遍采取守住核心品类,再拓展新兴品类。 泛品企业则更多是,先夯实原有基本盘,再尝试布局品牌业务。
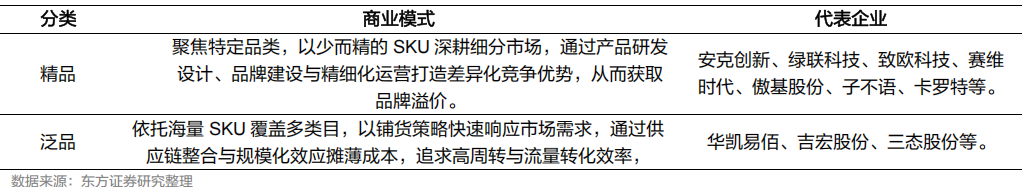
所以现在精品和泛品并不是完全割裂的。泛品卖家在向精品化走,品牌卖家也在不断拓展新品类。 最终目的都是一样的:提高经营效率,降低对单一品类的依赖,同时建立更长期的竞争壁垒。 所以对于卖家来说,扩品类不是目的,找到真正能跑出来的品类才是。
跨境电商正在进入一个更加成熟、更加规范,也更加考验综合能力的新阶段。 市场还在,机会也还在。只是未来真正比拼的,是谁能把产品、品牌、供应链、渠道和效率真正做扎实。 这场出海长跑,还远没有结束。
新欧达海外仓本期行业资料: 后台私信获取『报告PDF完整版』
- 美妆品类
- 出海
- 产业带
- 返校季
- 学习用品
- 欧美
- 跨境合规
- 家具
- 工厂
- TikTokShop
- 公司团建
- 团建
- 速卖通
- TikTok
- 旺季大促
- #新欧达
- 仓库
- 宁波
- 宁波跨博会
- 宁波展会
- Prime Day
- 宠物赛道
- 温州公共海外华侨仓
- 温州
- 健身器材
- 运动用品
- 年会
- 选品
- 英国
- 关税
- 一件代发
- 元旦
- 亚马逊SPN圣诞
- 营销日历
- 旺季
- 备货
- 哪吒.供应链
- 亚马逊MSF
- 仓储物流
- 亚马逊
- 亚马逊SPN
- 义乌国际物流展
- 物流解决方案
- DG带电纯电海外仓
- 综合保税区
- 海关
- 温州市商务局
- 公共海外华侨仓
- 英国仓
- 电商发展
- 海外仓储
- 客户服务
- 市场合作
- TEMU
- 欧洲站点
- 低价
- 全托管
- 海外物流
- 新欧达海外仓
- 中国制造
- 国货出海
- 温州市公共华侨海外仓
- DG带电海外仓
- 中大件海外仓
- 可售后维修海外仓
- 亚马逊新政策
- 库存容量
- 欧美自营海外仓
- 第9类危险品
- 危险品
- 危险货物
- 危险货物包装豁免
- 9类电池
- 光伏
- 储能
- 锂电池储能产品
- 危包证
- 危险品车辆运输
- 9类危险品海外仓
- ADR培训
- DG海外仓
- 供应链
- 集装箱进口
- DG产品
- 欧美海外仓
- 欧洲电商
- 博览会
- 跨境售后
- 售后服务
- 跨境电商
- 深跨协
- 十大人气海外仓
- 青跨协
- 海外仓
- NEW OUDA
- 新欧达
跨境电商进入新阶段:四重变化洗牌,细分赛道藏着新机会
跨境电商,真的变了!以前,一个爆款就能撑起一门生意,选对品、抓住流量、压住价格,订单自己就来了。但现在,流量越来越贵,低价也卷不动了,光靠一个平台根本活不下去。
查看更多 联系方式
- 17722416913
- cs@newouda.com
- 深圳市宝安区新安六路华丰金融港20楼
-
www.newouda.com
 欢迎联系我们
 关注微信公众号
Copyright © 2021-2022 新欧达 粤ICP备2022052524号 网站地图
业务咨询