


运费涨、利润薄、货说卡就卡?2026年跨境卖家再不看懂这套玩法,真要被淘汰了!
这两天跟几个做亚马逊和TikTok的朋友聊天,满屏都是焦虑:订单不是没有,是有了也不敢发货。美欧免税政策一取消,低价直邮的路子直接堵死;平台费用涨、合规审核严,一票货卡在清关,利润全搭进去。
更扎心的是,你以为物流只是“把货送出去”?错了。2026年,物流已经从成本项,变成了决定你生死的战略命脉。
行业在洗牌,卖家和物流企业又该如何把握机会?
PART 01
1. 跨境电商物流市场突破3万亿
从市场规模来看,跨境电商依然是中国外贸增长的重要动力。
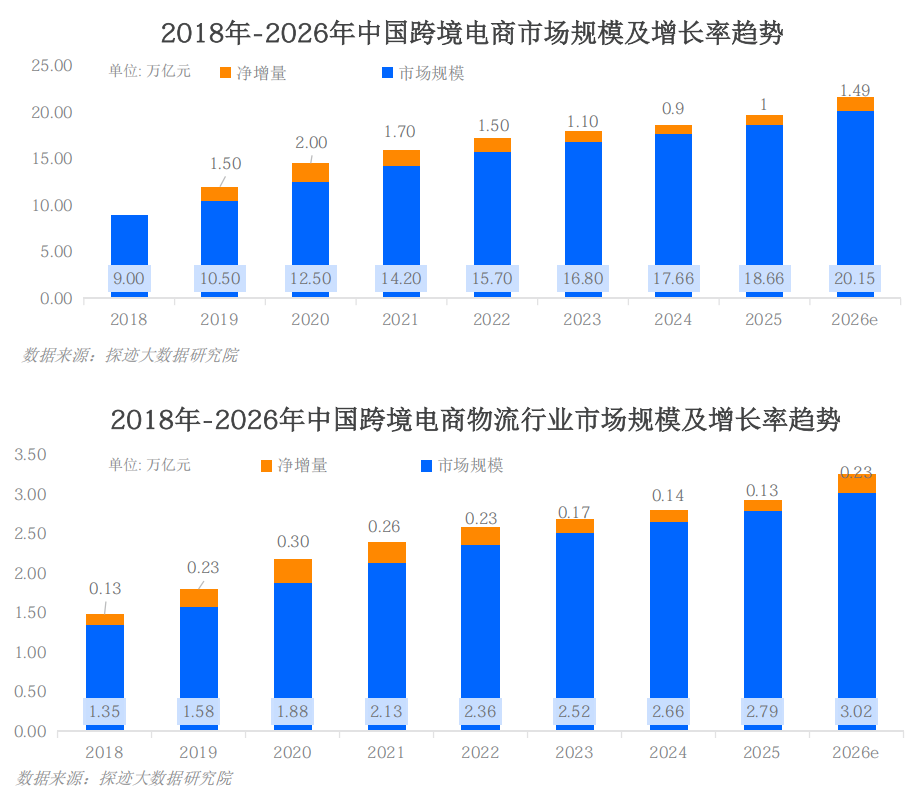
相关数据显示,2026年中国跨境电商市场规模达到20.15万亿元,带动跨境物流市场规模攀升至3.02万亿元。盘子够大,机会肯定有。
但需要注意的是,市场增长不代表每个卖家都能轻松赚钱。大家都在卷,同质化严重。
关税、物流和合规成本不断增加,卖家的利润空间受到挤压。过去依靠信息差赚取运费差价的物流模式,也越来越难以维持。
未来,行业竞争的重点将从单纯比拼价格和规模,转向比拼全链路控货能力和数字化履约能力。
2. 行业企业数量增长
跨境物流企业数量仍在增加,但行业增速已经有所放缓。
数据显示,2026年中国跨境物流企业预计达到18.9万,同比增长7.11%,相比2021年的12.03%,增速明显下降。
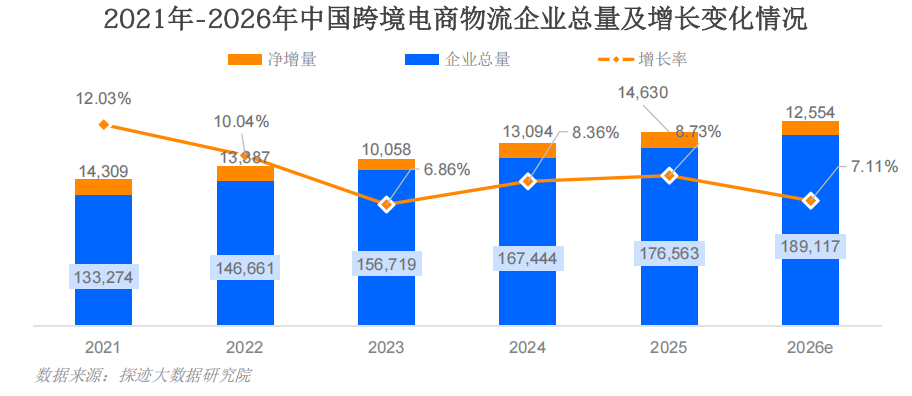
这意味着跨境物流市场,正在从高速扩张进入高位稳态阶段。
与此同时,企业之间的差距也在拉大:
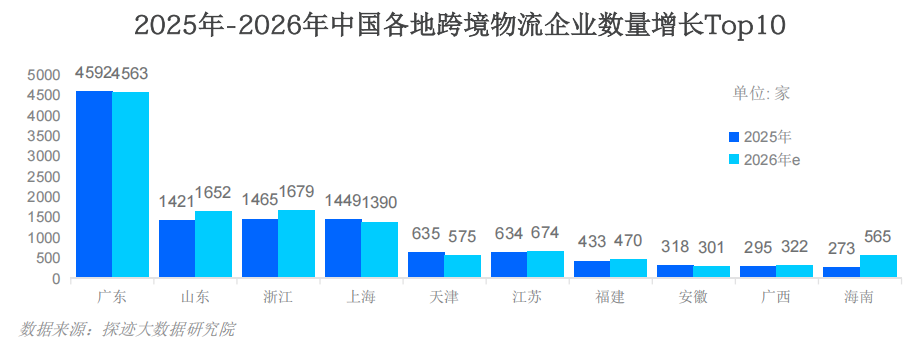
广东企业数量断层第一但近乎零增长;
海南借着自贸港红利翻倍增长;
福建、山东成第二增长极;
上海、安徽已经出现负增长。
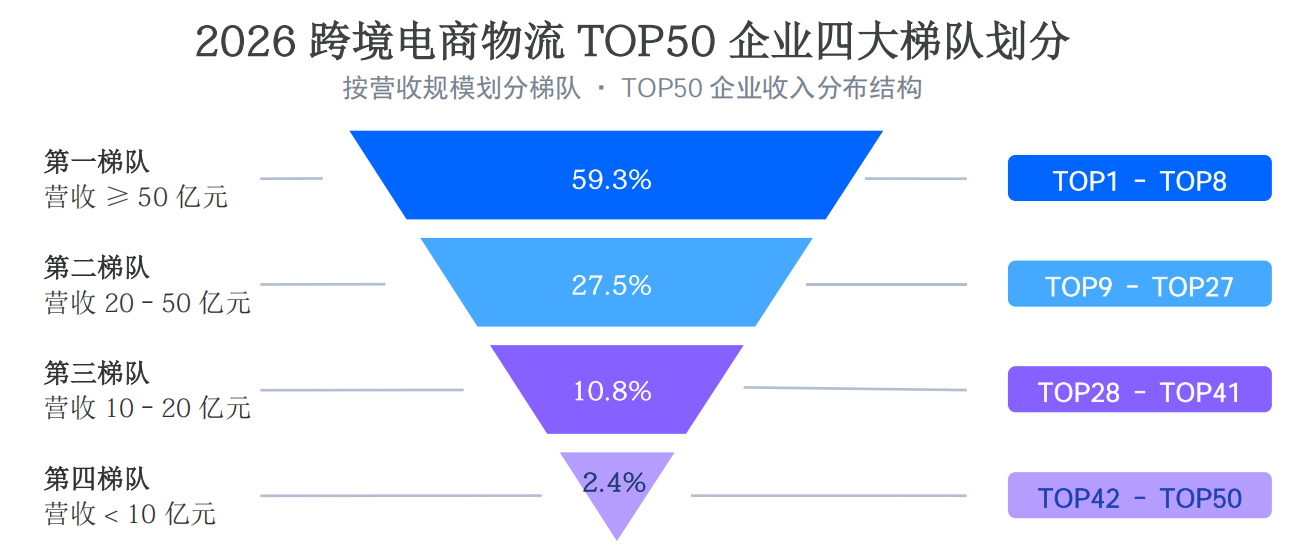
TOP50企业里面,头部少数企业拿走接近六成营收;中小物流企业承受合规成本上行与市场竞争加剧的双重挤压,出清正在发生。
外部环境更是承压,政策、平台、成本如同三座大山压顶,跨境卖家和物流企业都不好过:
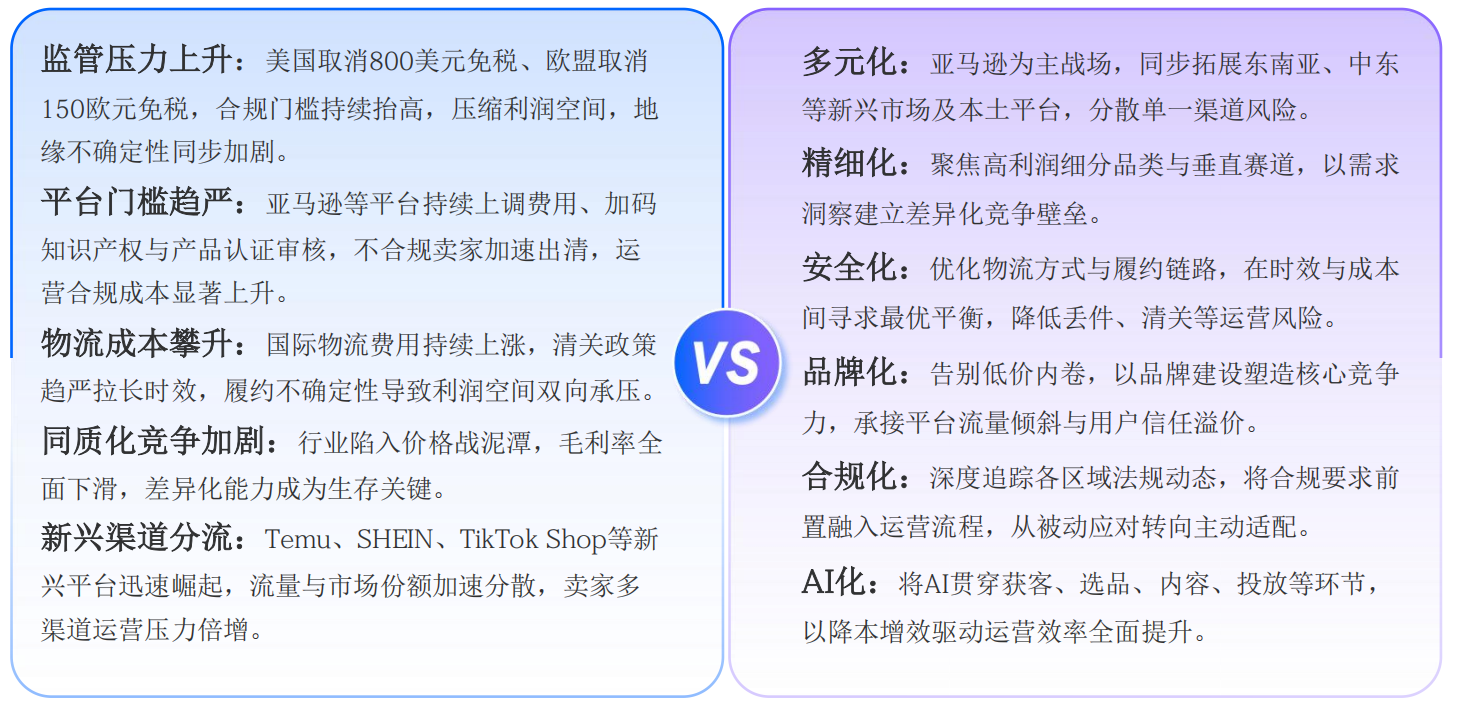
单纯拼低价已经走不通。想要突围,要走向合规化、品牌化、智能化、本土化。
3.七大高增长出口赛道
市场竞争越激烈,选品就越重要。
从出口表现和跨境平台销售情况来看,以下七个方向值得卖家重点关注:
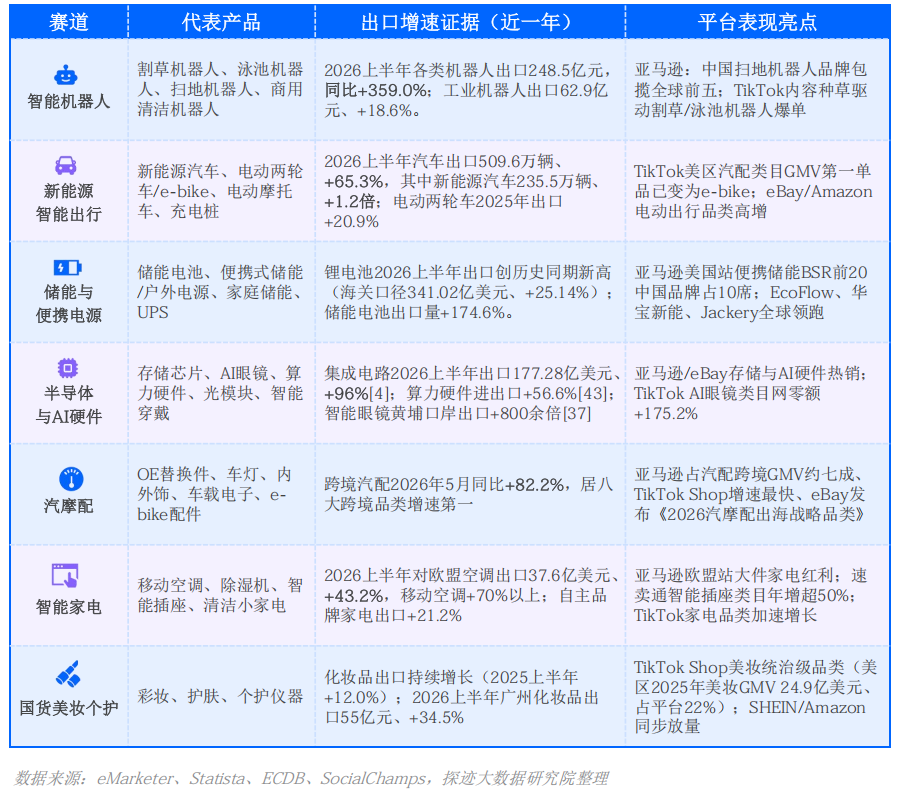
部分产品体积较大、货值较高,对运输、仓储和末端配送都有更高要求。
卖家在选品时,除了关注市场需求和利润,还要提前考虑产品能不能顺利运输、能不能合规清关,以及海外售后如何解决。
选对产品只是第一步,后续供应链能否跟上,同样决定着生意能走多远。
PART 02
作为物流企业,得明白卖家要什么;作为卖家,也得知道自己该怎么选物流。
想要抓住市场机会,不能只看平台规模,还要看平台背后的卖家群体,以及他们真正需要什么样的物流服务。
目前市场上的主力卖家,大致分这几类:
1.亚马逊:别死磕美线头程内卷
亚马逊依然是跨境卖家的重要经营阵地。相关数据显示,2026年亚马逊平台卖家数量达到131万家,同比增长26%。
从市场分布来看,美洲四站卖家占比约64.1%,欧洲六站占比约35.9%。
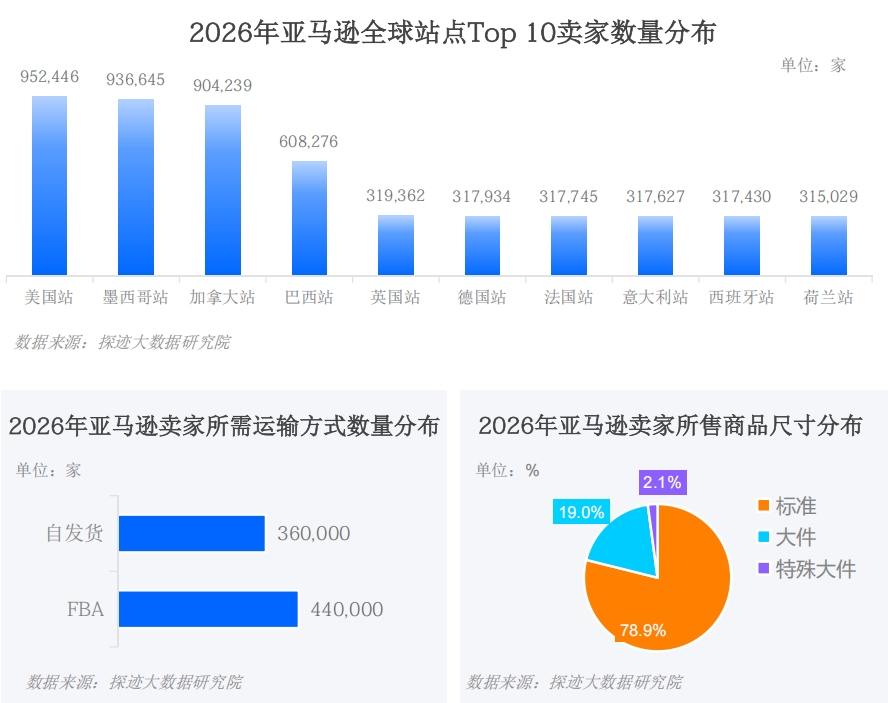
卖家分层明显:头部大卖家看重计划性、确定性与账期;中间卖家是FBA头程+海外仓+专线的基本盘,平衡价格和服务;小额卖家货量小、迭代快。
货品结构:78.9%是标准件走量,19%大件贡献主要毛利,2.1%特殊大件构筑竞争壁垒。大件海外仓是现在还没被充分满足的赛道。
地域变化:广东依旧是卖家大本营,河南等内陆省份卖家数量快速上涨,内陆集货货+干线拼箱拼箱成为新机会。
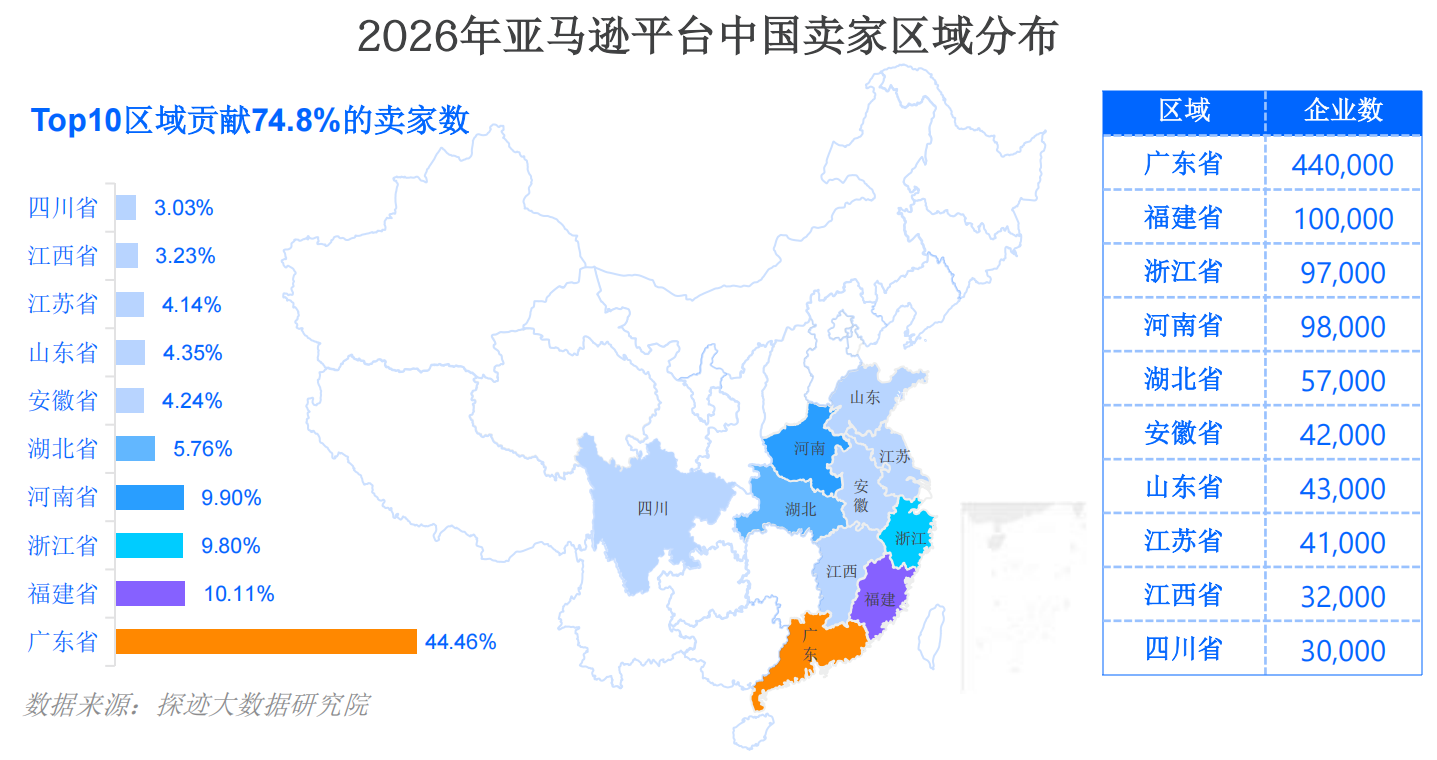
小提醒:7成以上卖家经营超过3年,存量时代,深耕老卖家,比疯狂开发新卖家性价比更高。
2.TikTok:英泰是核心战场
随着海外直播电商发展,TikTok Shop也带来了新的物流需求。
从市场分布来看,2026年海外直播店卖家市场呈现出“英泰双核、美国第三、东南亚萌芽”的格局。
其中,本土店占比达到83%,说明本土化经营已经成为主要形态。
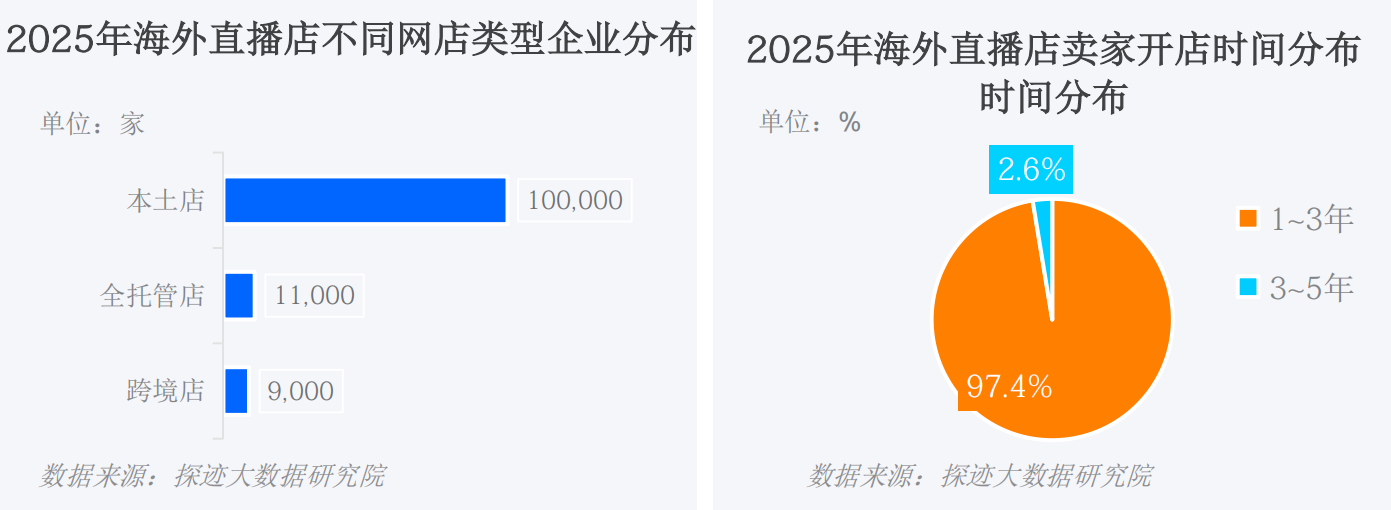
绝大多数卖家开店1‑3年,处于稳定运营期;
热销品类集中居家用品、运动户外、美妆个护、手机数码;
中小卖家占主流,需要轻量化标准化物流;高价值品类需要叠加合规、保险增值服务。
对于卖家来说,TikTok Shop不仅考验产品和内容能力,也对物流响应速度提出了更高要求。
3.Ozon:窗口期还在,蓝海机会可观
俄罗斯电商平台Ozon,也是值得关注的新兴市场之一。广东、福建是Ozon卖家最集中的区域。
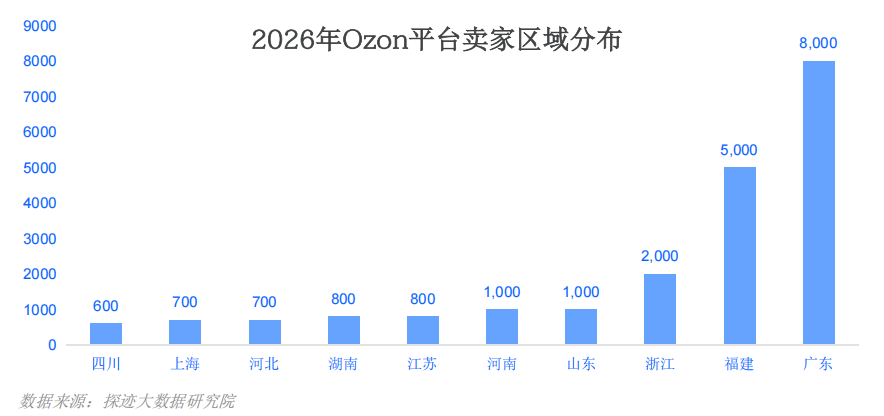
卖家成熟度两极分化:
24%新手卖家需要保姆式全包服务;
31%资深卖家多平台同时运营,需要定制化方案。
从卖家结构来看,平台超过81%的卖家年销量不足1万件,普通卖家占比达到97.1%。这意味着平台仍有大量中小卖家,对标准化、操作简单的物流服务有较大需求。
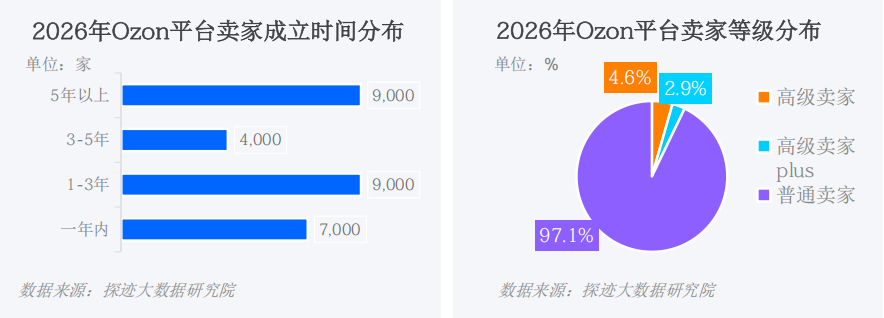
从品类来看,大件、带电产品和服装,可以通过差异化物流服务建立竞争优势。
不过,俄罗斯市场也需要关注国际制裁、汇率波动和支付通道等风险,提前做好多币种结算和备用物流通道安排。
4. 传统外贸:从卖运力转向卖服务
美线依然是最大货流,欧洲盘子大但碎片化严重,需要“一舱到底、分段可控”的网络能力。
与此同时,中东、非洲、南亚等新兴市场,也为传统外贸带来了新的业务机会。
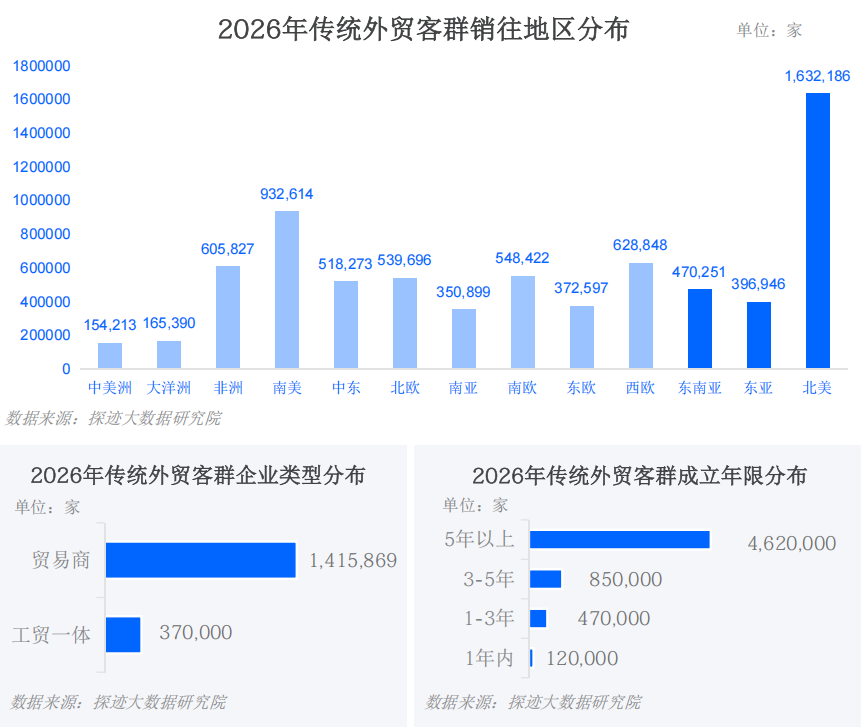
对于物流需求而言:
贸易商通常需要多工厂提货、集拼拼箱、订舱报关等一站式服务。
工贸一体企业货量相对稳定,更关注整柜运输、工厂直提、目的港清关和海外仓分销。
76.2%成熟外贸企业则更加看重长期合作、DDP/DAP门到门和旺季舱位保障。
海运依旧是绝对主力,多式联运需求持续上涨。内陆货源崛起,沿海干线+内陆集运双网络成为趋势。
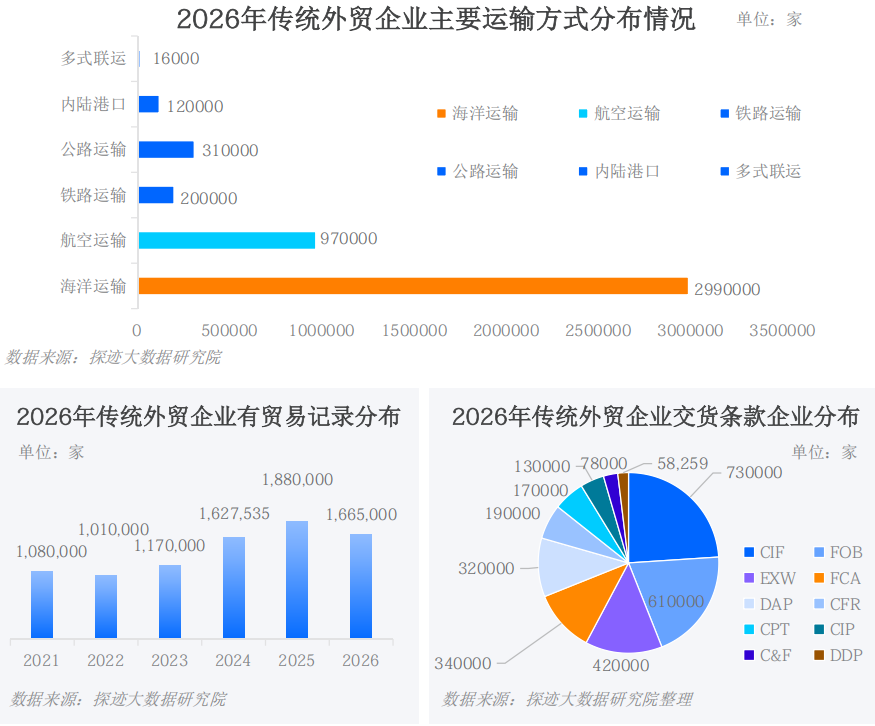
目前增量红利正在关闭,现在得转向存量深耕。需要按CIF、EXW、DDP等不同交货条款,提供差异化的控货方案。
5. 货代同行:增量在内陆省份
同行竞争在广东、上海最惨烈,企业数量最多;但四川、江西等内陆省份有增量。
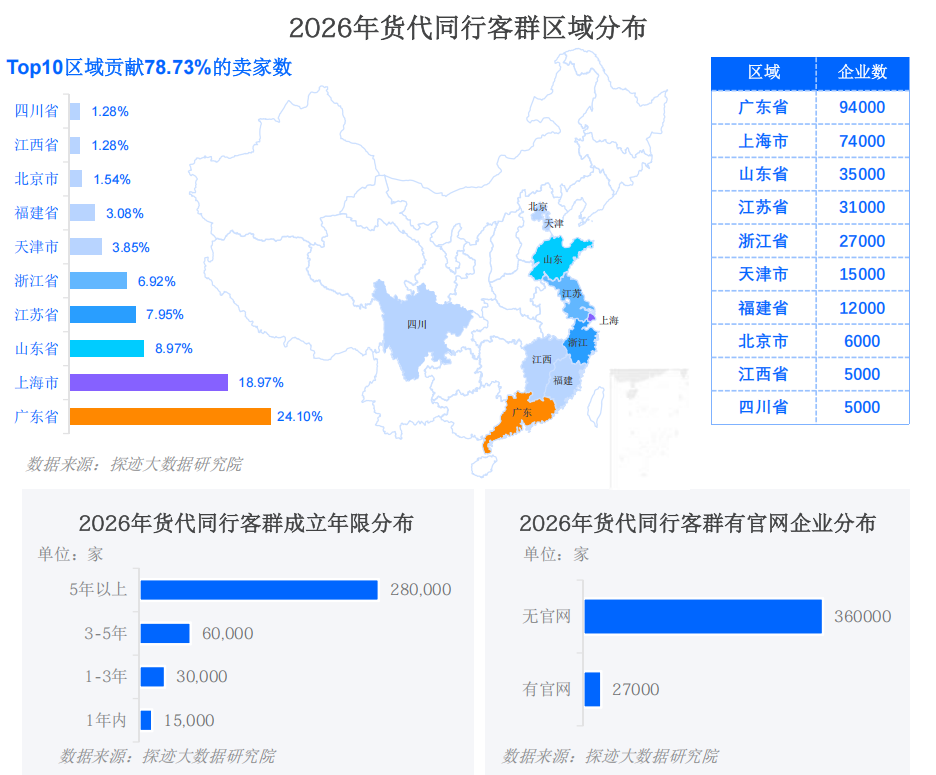
行业基本盘是经营5年以上的老企业,值得注意的是,93%的货代同行连个官网都没有。这意味着,谁先完成数字化转型,谁就能靠信息差和技术差弯道超车。
PART 03
看完不同卖家群体的需求,再来看整个行业正在发生的变化。
未来跨境物流不再只是解决货物从中国运到海外的问题,而是要围绕卖家的经营需求,提供更加完整的供应链解决方案。
趋势1:押注高价值稀缺赛道
普货赛道价格杀到见红,利润越来越薄。而高附加值品类,愿意为安全、时效支付溢价。
医药冷链利润率是普货2‑3倍,精密仪器单票均价远高于普通货物;
稀土、AI 芯片等品类对温度、湿度、防震、安保要求严苛。
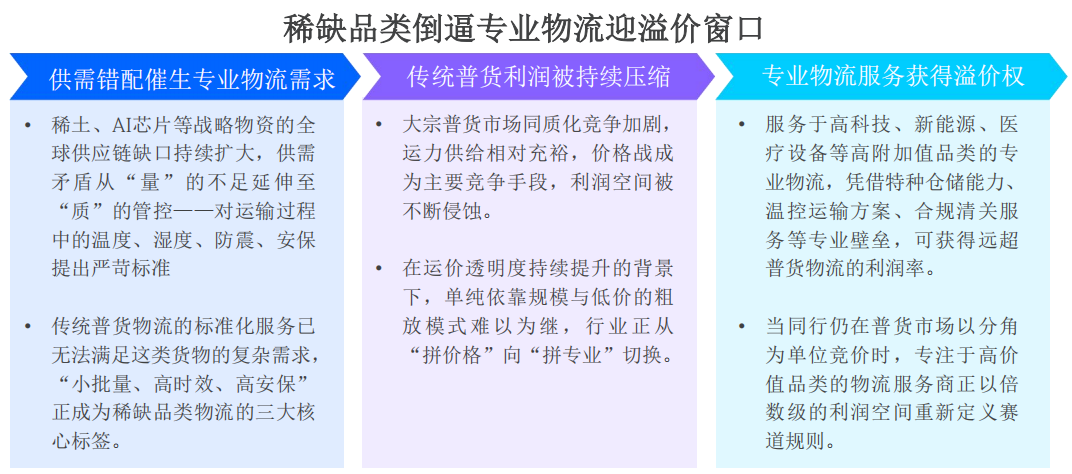
建议不要死磕普通货。可以把资源倾斜新能源、半导体、医疗设备、精密仪器客户,打造“采购+仓储+跨境运输+清关+末端配送”的全链路一体化解决方案,靠专业拿溢价。
趋势2:海外仓备货成为品牌标配
海外仓为什么越来越重要?
一方面,欧美低价值包裹税费政策调整,过去依赖低价直邮和关税豁免的经营方式受到冲击。
另一方面,消费者对物流时效和收货体验的要求越来越高。
2026年服务中国跨境电商货流的海外仓数量已经超过6200个,美国占一半以上,德国、英国、加拿大、俄罗斯、波兰、西班牙等国家也构成重要的海外仓市场。
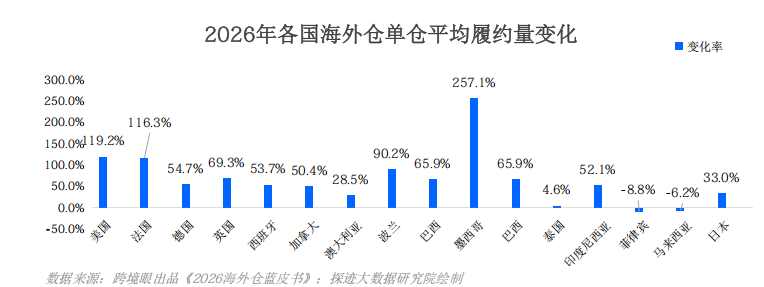
但海外仓不是随便租仓库就完事,现在已经进入精细化运营阶段:
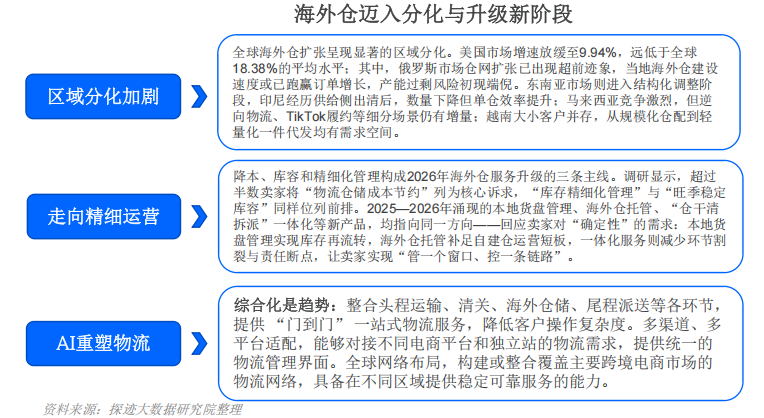
海外仓的价值,不只是把货放在海外,而是让仓储、配送、库存和售后真正形成一套本地化履约体系。
趋势3:独立站品牌卖家崛起
过去,很多卖家主要依靠亚马逊等第三方平台获取订单。
但随着平台佣金、广告成本和经营规则不断变化,越来越多卖家开始重视独立站和品牌建设。
独立站出口增速是平台电商4倍,毛利可以做到30%‑50%,远高于平台卖家。
独立站卖家没有平台强制物流限制,更看重履约稳定、数据可视化,愿意为定制化服务买单。
独立站的优势在于,卖家能够更加自主地经营客户关系和销售渠道。
但与此同时,也意味着物流服务需要更加灵活。
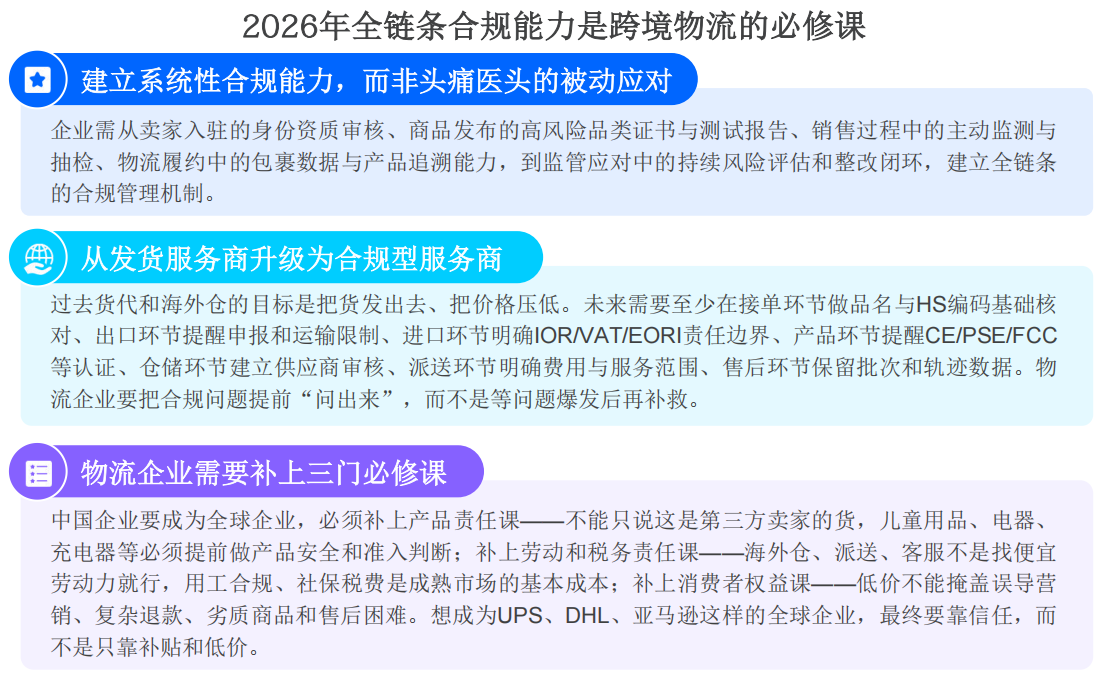
趋势4:合规从选择题变入场券
“先冲规模,后面再补合规” 这套逻辑已经失效。
海外监管逻辑变成没有合规能力,就不能放大业务规模。
合规不只是某一张证书,而是一整套体系:
产品认证、税务申报、用工合规、数据安全,全部都要覆盖。
还在依赖灰色清关、低报货值的玩家,会在接下来持续被市场淘汰。谁先搭建完整合规体系,谁就能拿到竞争优势。
趋势5:新兴平台新增长先机
当亚马逊、Temu等主流平台竞争越来越激烈,卖家也需要寻找新的增长渠道。
拉美、俄罗斯、中东、日本以及欧洲区域性平台,都值得关注。
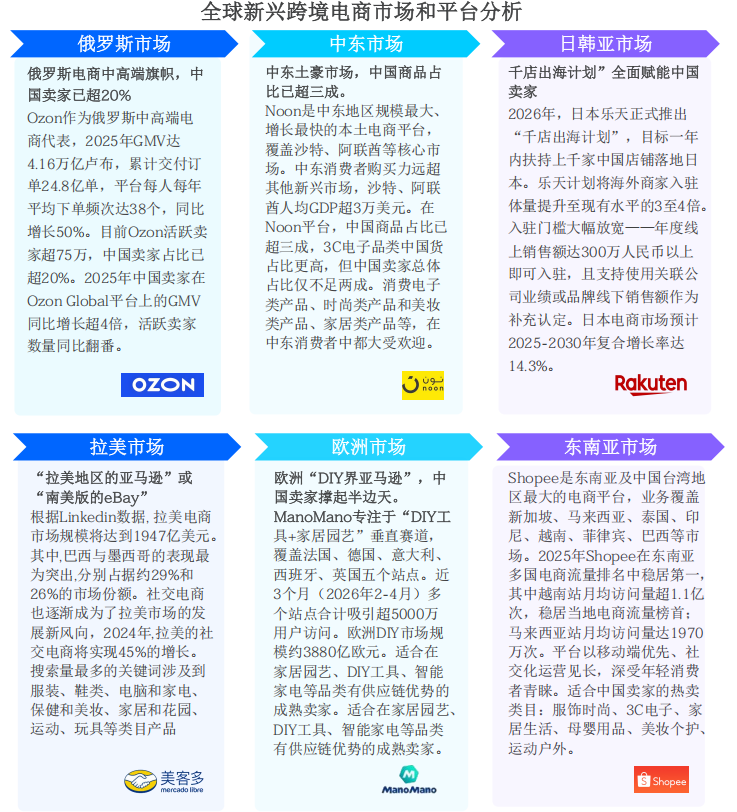
这些平台的共同特点是:部分市场竞争程度相对较低,平台仍在积极拓展中国卖家资源。
所以,不要把鸡蛋放在同一个平台,适度布局新兴市场,能打开新增长曲线。
2026 年,跨境已经告别野蛮生长。市场盘子依旧很大,但拼低价、拼规模的时代过去了。
不管你是卖家,还是物流从业者,与其在红海里内卷杀价,不如修炼专业能力,抓住结构性红利。
新欧达海外仓本期行业资料:
后台私信获取『报告PDF完整版』
- 监管仓
- 自营仓
- 反倾销
- 跨境选品
- 盲盒
- 万里汇
- 仓储福利
- 西班牙
- 开新仓
- 保税仓
- 中秋
- 国庆
- 放假通知
- 美妆品类
- 出海
- 产业带
- 返校季
- 学习用品
- 欧美
- 跨境合规
- 家具
- 工厂
- TikTokShop
- 公司团建
- 团建
- 速卖通
- TikTok
- 旺季大促
- #新欧达
- 仓库
- 宁波
- 宁波跨博会
- 宁波展会
- Prime Day
- 宠物赛道
- 温州公共海外华侨仓
- 温州
- 健身器材
- 运动用品
- 年会
- 选品
- 英国
- 关税
- 一件代发
- 元旦
- 亚马逊SPN圣诞
- 营销日历
- 旺季
- 备货
- 哪吒.供应链
- 亚马逊MSF
- 仓储物流
- 亚马逊
- 亚马逊SPN
- 义乌国际物流展
- 物流解决方案
- DG带电纯电海外仓
- 综合保税区
- 海关
- 温州市商务局
- 公共海外华侨仓
- 英国仓
- 电商发展
- 海外仓储
- 客户服务
- 市场合作
- TEMU
- 欧洲站点
- 低价
- 全托管
- 海外物流
- 新欧达海外仓
- 中国制造
- 国货出海
- 温州市公共华侨海外仓
- DG带电海外仓
- 中大件海外仓
- 可售后维修海外仓
- 亚马逊新政策
- 库存容量
- 欧美自营海外仓
- 第9类危险品
- 危险品
- 危险货物
- 危险货物包装豁免
- 9类电池
- 光伏
- 储能
- 锂电池储能产品
- 危包证
- 危险品车辆运输
- 9类危险品海外仓
- ADR培训
- DG海外仓
- 供应链
- 集装箱进口
- DG产品
- 欧美海外仓
- 欧洲电商
- 博览会
联系方式
- 17722416913
- cs@newouda.com
- 深圳市宝安区新安六路华丰金融港20楼
-
www.newouda.com
 欢迎联系我们
 关注微信公众号
Copyright © 2021-2022 新欧达 粤ICP备2022052524号 网站地图
业务咨询